Norton Park giai đoạn 1: Cơ hội ở đâu, rủi ro ở đâu?
Norton Park giai đoạn 1 có phù hợp đầu tư? Phân tích vị trí, vốn tự có, lịch thanh toán, rủi ro lãi vay và khả năng nắm giữ trước khi quyết định.
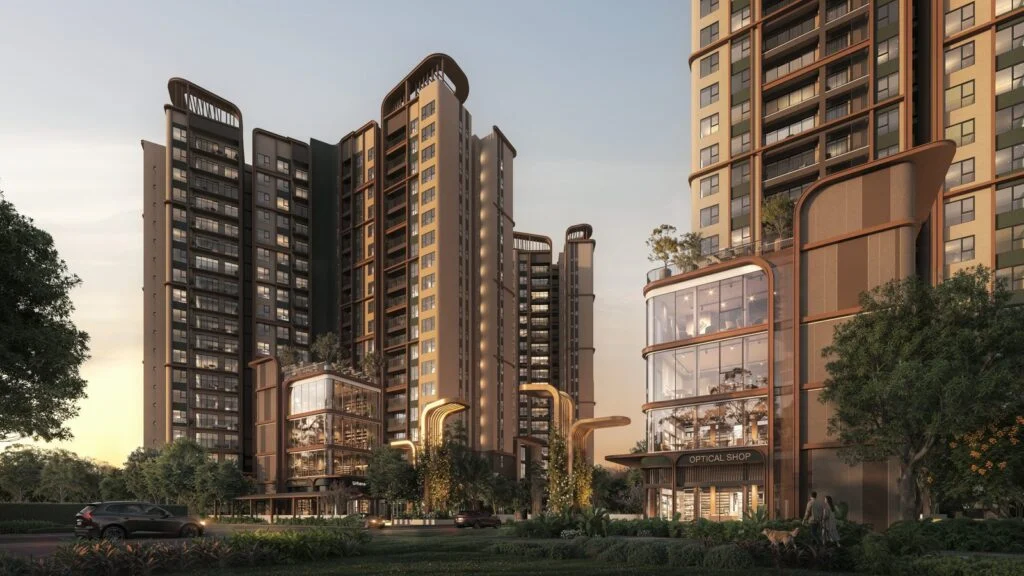
Norton Park giai đoạn 1 có đáng cân nhắc đầu tư? Câu trả lời phụ thuộc vào ba điều: bạn có thể nắm giữ bao lâu, nguồn tiền có đủ cho đợt thanh toán lớn nhất hay không, và lợi nhuận kỳ vọng đến từ tăng giá trị tài sản hay từ cho thuê.
Với dự án đang hình thành, mua sớm có thể mở ra lựa chọn về căn hộ và thời gian phân bổ vốn. Đổi lại, người mua phải chấp nhận rủi ro tiến độ, biến động thị trường và chi phí cơ hội trong thời gian chờ bàn giao. Vì vậy, cần đọc cơ hội cùng với nghĩa vụ tài chính, thay vì mặc định rằng mua ở giai đoạn đầu sẽ sinh lời cao.
1. Norton Park giai đoạn 1: Luận điểm đầu tư bắt đầu từ vị trí
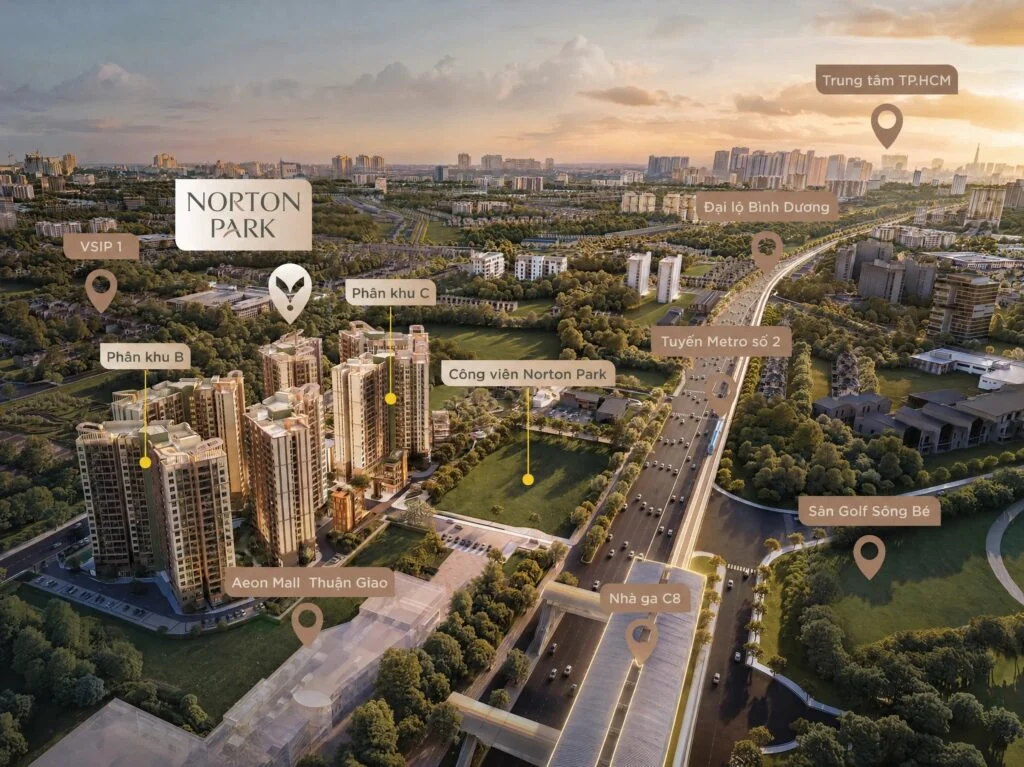
Norton Park by Gamuda Land nằm trên Đại lộ Bình Dương, trục Quốc lộ 13, tại phường Thuận Giao, TP.HCM. Theo thông tin Gamuda Land giới thiệu về dự án, các điểm kết nối đáng chú ý gồm AEON Mall Bình Dương Canary, sân golf Sông Bé và khu công nghiệp VSIP 1.
Dưới góc nhìn đầu tư, hệ thống thương mại và nơi làm việc hiện hữu là cơ sở để nghiên cứu nhu cầu ở thực. Tuy nhiên, sự hiện diện của các tiện ích này chưa đủ để kết luận căn hộ sẽ cho thuê dễ hoặc đạt một mức giá cụ thể. Cần đối chiếu thêm khả năng chi trả của người thuê, sản phẩm cạnh tranh và chất lượng vận hành khi dự án đi vào sử dụng.
Hạ tầng Metro là yếu tố dài hạn, cần theo dõi bằng tiến độ thực tế
Theo công bố của đơn vị tư vấn Đất Việt, phương án tuyến và vị trí công trình theo tuyến Metro số 2, đoạn Thủ Dầu Một – TP.HCM, đã được chấp thuận theo Quyết định 6569/QĐ-UBND ngày 03/10/2026.
Đây là thông tin về bước chuẩn bị của dự án hạ tầng. Chấp thuận phương án tuyến chưa đồng nghĩa tuyến đã xây dựng xong hoặc vận hành. Tác động đến giá và thanh khoản bất động sản còn phụ thuộc tiến độ triển khai, kết nối thực tế và mức giá người mua đã trả. Không nên đưa toàn bộ kỳ vọng Metro vào giá mua hôm nay.
2. Mua giai đoạn đầu có lợi thế gì, và giới hạn ở đâu?
Với Norton Park giai đoạn 1, lợi thế cần kiểm tra trước hết là danh sách căn thực sự được mở bán. Khả năng chọn tầng, hướng, bố trí và tầm nhìn chỉ có ý nghĩa khi mã căn phù hợp còn được chào bán với điều kiện rõ ràng. Không thể suy từ khái niệm “giai đoạn đầu” thành cam kết có căn đẹp hoặc giá thấp nhất.
Lợi thế tiếp theo là thời gian chuẩn bị vốn. Lịch thanh toán chia nhiều đợt có thể phù hợp với người có thu nhập ổn định và nguồn tiền về theo kế hoạch. Nhưng tổng nghĩa vụ không giảm đi chỉ vì khoản trả ban đầu nhỏ. Người mua cần so sánh tổng giá sau ưu đãi, thời điểm phải trả và chi phí cơ hội của tiền vốn.
Ở chiều ngược lại, mua sớm kéo dài thời gian chịu rủi ro trước khi tài sản có thể khai thác. Nếu cần bán trong lúc thị trường chậm, giá chào của chủ đầu tư ở đợt sau chưa chắc là mức giá người mua thứ cấp sẵn sàng trả cho căn của bạn.
3. Kiểm tra khả năng giữ vốn bằng cùng một căn 2PN
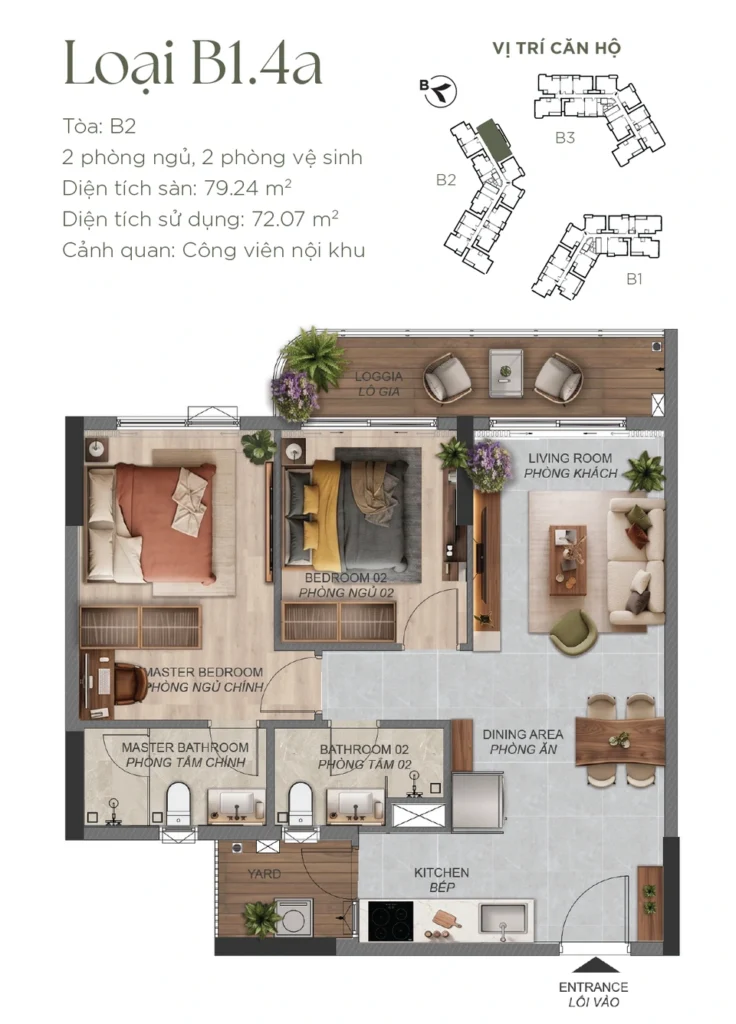
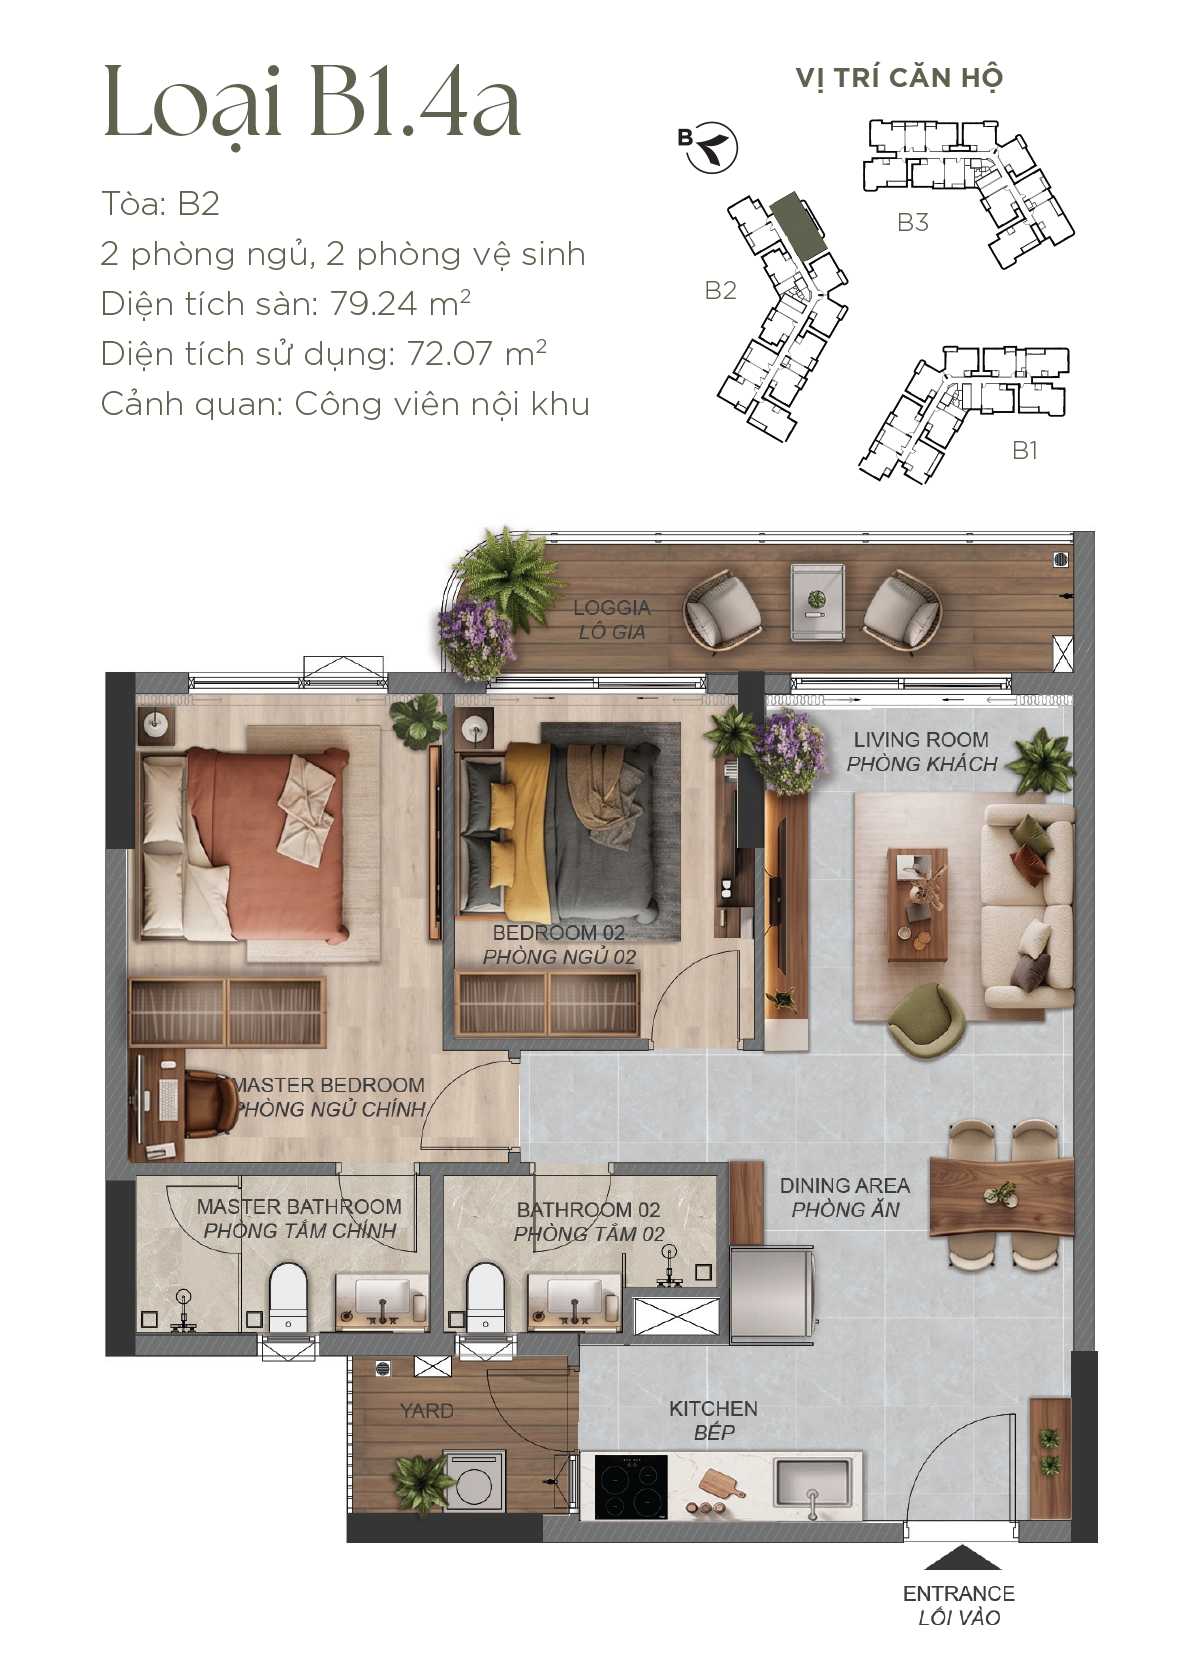
Để tránh so sánh lệch loại căn, lấy căn 2PN mã B1.4a, diện tích tim tường 79,24 m² và thông thủy 72,07 m² làm ví dụ. Bài toán sử dụng mức giá khởi điểm tham khảo 66 triệu đồng/m² tim tường, tương đương khoảng 5,23 tỷ đồng chưa VAT; giả định cộng VAT 10% trên toàn bộ giá tạm tính để minh họa, thành khoảng 5,75 tỷ đồng trước chiết khấu.
Các phương án dưới đây được tính theo tài liệu tham khảo đang dùng cho bài toán, chưa phải báo giá có hiệu lực cho một căn cụ thể. Mốc ký HĐMB tháng 12/2026 và bàn giao quý III/2029 đều là dự kiến. Giá thực tế, cơ sở tính VAT, phí bảo trì, các khoản phải đóng và điều kiện áp dụng ưu đãi cần đối chiếu trên hồ sơ giao dịch.
| Phương án tham khảo | Giá trị tạm tính | Điểm cần chuẩn bị |
|---|---|---|
| Thanh toán chuẩn, chiết khấu 5% | Khoảng 5,47 tỷ đồng | Ký 15%, các đợt tiếp theo 45%, bàn giao 35%, sổ hồng 5% |
| Thanh toán nhanh, chiết khấu 10% | Khoảng 5,18 tỷ đồng | Trả khoảng 70% trong 9 tháng đầu theo lịch tham khảo |
| Ngân hàng hỗ trợ | Cơ sở tính khoảng 5,75 tỷ đồng trước chiết khấu | Vốn tự có khoảng 1,44 tỷ đồng; khoản vay tối đa giả định khoảng 4,31 tỷ đồng |
Đợt bàn giao mới là mốc cần chuẩn bị kỹ. Theo phương án chuẩn, ký HĐMB 15% tương đương khoảng 819,8 triệu đồng. Sau 30 tháng, tổng thanh toán dự kiến đạt 60%, khoảng 3,28 tỷ đồng. Đến bàn giao, 35% tiếp theo tương đương khoảng 1,91 tỷ đồng phải có nguồn thanh toán; 5% còn lại gắn với mốc sổ hồng theo điều kiện hợp đồng.
Phương án trả nhanh giảm giá tạm tính khoảng 287,6 triệu đồng so với chuẩn. Tuy nhiên, 70% của khoảng 5,18 tỷ đồng tương đương hơn 3,62 tỷ đồng phải được bố trí sớm. Khoản tiết kiệm này cần được so với thu nhập bị bỏ lỡ từ tiền vốn và mức dự phòng còn lại sau khi thanh toán.
Vay 75% không có nghĩa toàn bộ dư nợ đều được hỗ trợ lãi
Theo phương án ngân hàng tham khảo, khách tự trả 10% khi ký; ngân hàng giải ngân 60% theo tiến độ. Đến bàn giao, 25% tiếp theo gồm 15% từ ngân hàng và 10% vốn khách hàng; 5% cuối do khách tự trả khi đến mốc sổ hồng. Tổng cộng là 25% vốn tự có và 75% vốn vay, còn phụ thuộc phê duyệt tín dụng.
Mức hỗ trợ được nêu là tối đa 10%/năm trên phần 60% giá trị HĐMB trong 24 tháng, không phải hỗ trợ vô điều kiện cho toàn bộ khoản vay 75%. Cần kiểm tra thời điểm bắt đầu tính 24 tháng, nghĩa vụ trả gốc, phần lãi vượt mức hỗ trợ, thời điểm giải ngân và phí trả nợ trước hạn. Nếu giai đoạn hỗ trợ kết thúc trước bàn giao, người mua có thể phải trả lãi khi căn hộ vẫn chưa tạo tiền thuê.
Các mức chiết khấu, kể cả thông tin “lên đến 14%”, không được mặc định cộng dồn. Xem thêm bài toán dòng tiền đầu tư 2PN Norton Park để đối chiếu lịch trả và các mã căn nhỏ hơn.
4. Ba rủi ro cần tính trước khi mua Norton Park giai đoạn 1
Rủi ro thời gian và thanh khoản
Từ lúc ký dự kiến cuối năm 2026 đến bàn giao dự kiến năm 2029, người mua phải bố trí tiền thanh toán nhưng chưa có thu nhập từ việc cho thuê căn hộ này. Nếu tiến độ thay đổi, thời gian chờ khai thác cũng thay đổi. Khả năng bán trước bàn giao còn phụ thuộc điều kiện chuyển nhượng, giá cạnh tranh và người mua thực tế tại thời điểm đó.
Do vậy, nên có một kịch bản không bán được theo kế hoạch. Nếu chỉ đủ tiền cho đợt ký mà chưa có nguồn cho các đợt sau, lợi thế giá ban đầu có thể bị thay thế bằng áp lực phải bán gấp.
Rủi ro lãi suất và đòn bẩy
Với khoản vay giả định khoảng 4,31 tỷ đồng, lãi suất 10%/năm, kỳ hạn 20 năm và cách trả góp đều cả gốc lẫn lãi, khoản trả ước tính khoảng 41,6 triệu đồng/tháng khi tính trên toàn bộ dư nợ nêu trên. Đây là mô phỏng tài chính; số trả thực tế phụ thuộc dư nợ, cách trả gốc, lãi suất điều chỉnh và thỏa thuận ngân hàng.
Khả năng vay được và khả năng trả nợ bền vững là hai việc khác nhau. Trước khi chọn mức vay cao, cần thử tình huống thu nhập giảm, lãi suất tăng hoặc căn hộ chưa cho thuê được trong vài tháng.
Rủi ro kỳ vọng tiền thuê
Chưa có mức thuê năm 2029 được xác minh cho căn hộ này. Nếu chỉ giả định tiền thuê lần lượt là 10, 13 hoặc 16 triệu đồng/tháng, lợi suất gộp trên giá tạm tính phương án chuẩn khoảng 5,47 tỷ đồng lần lượt chỉ khoảng 2,20%, 2,85% và 3,51%/năm. Các mức này chưa trừ trống phòng, nội thất, quản lý, sửa chữa và nghĩa vụ thuế liên quan.
Ngay cả kịch bản thuê 16 triệu đồng/tháng cũng thấp hơn nhiều khoản trả vay minh họa 41,6 triệu đồng/tháng. Vì vậy, đây chưa phải bài toán có dòng tiền dương ngay từ tiền thuê. Lợi nhuận, nếu có, còn phụ thuộc tăng giá trị vốn và chi phí nắm giữ thực tế; tăng giá cũng không được bảo đảm.
5. Ai phù hợp với giai đoạn 1, ai nên cân nhắc chờ?
Norton Park giai đoạn 1 phù hợp hơn để nghiên cứu nếu người mua có nhu cầu ở thực hoặc kế hoạch giữ dài hạn, thu nhập ổn định và nguồn dự phòng đủ cho đợt bàn giao. Một quyết định có cơ sở cần đi kèm mã căn cụ thể, bảng giá sau ưu đãi, lịch thanh toán và điều kiện vay được xác nhận bằng văn bản.
Người cần thu hồi vốn trong 12–24 tháng, dựa vào bán lại để trả các đợt tiếp theo hoặc kỳ vọng tiền thuê thanh toán toàn bộ khoản vay nên thận trọng hơn. Trong các trường hợp đó, chờ thêm thông tin hoặc giảm quy mô khoản mua có thể giúp kiểm soát nghĩa vụ tài chính.
Trước khi đặt tiền, hãy đối chiếu bốn nhóm thông tin:
- Hồ sơ pháp lý, điều kiện giao dịch và điều khoản hoàn trả hoặc xử lý khoản đặt tiền.
- Tổng số tiền phải đóng, bao gồm VAT, phí bảo trì, nội thất và các khoản ngoài giá căn hộ.
- Lịch trả tiền gắn với mốc thời gian, tiến độ, bàn giao và cấp giấy chứng nhận theo hợp đồng.
- Nguồn trả nợ nếu chưa bán được hoặc chưa cho thuê được như dự tính.
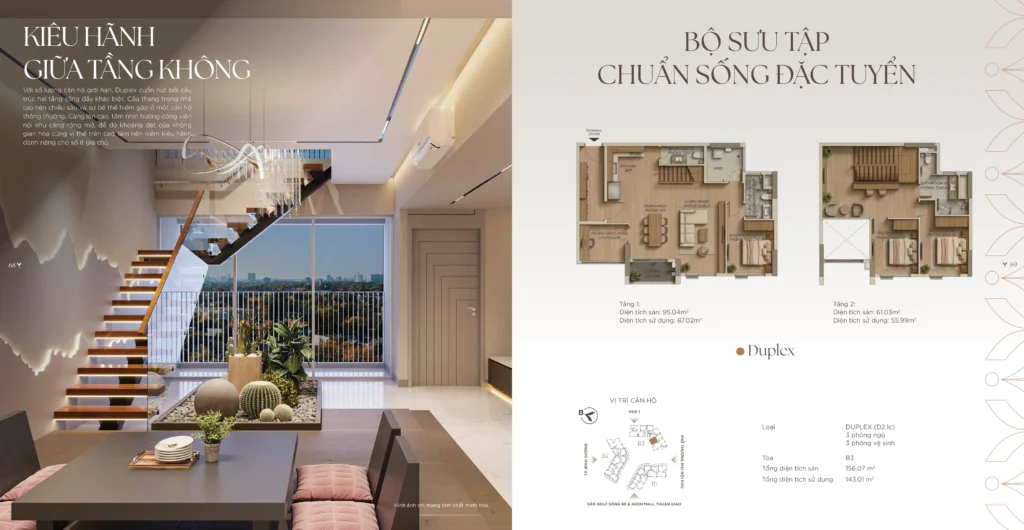
Khi so sánh các căn, nên xem đồng thời diện tích tim tường, diện tích thông thủy và tổng ngân sách. Có thể tham khảo mặt bằng và các loại căn Norton Park trước khi chọn phương án tài chính.
6. Góc nhìn phân tích: Cơ hội nằm ở khả năng nắm giữ
Norton Park giai đoạn 1 có những yếu tố đáng nghiên cứu từ vị trí, hệ thống tiện ích khu vực và cấu trúc sản phẩm. Nhưng hiệu quả đầu tư phải được đánh giá bằng giá mua thực tế, tổng chi phí và khả năng giữ tài sản qua các mốc thanh toán, đặc biệt là đợt bàn giao.
Thay vì chỉ hỏi “mua sớm có tăng giá không?”, câu hỏi hữu ích hơn là: nếu chưa bán được trong vài năm tới, bạn có đủ nguồn lực để tiếp tục giữ căn hộ hay không? Trả lời được câu hỏi này sẽ giúp lựa chọn phù hợp hơn với nhu cầu và sức chịu đựng tài chính của chính mình.
VNP Realty cung cấp thông tin, tư vấn và môi giới bất động sản. Để đối chiếu mã căn và phương án vốn, xem thông tin dự án Norton Park hoặc liên hệ 0944 666 134.
Đây là nhận định theo thị trường, không phải lời kêu gọi đầu tư. Lợi nhuận còn phụ thuộc vào thị trường và chính sách tại thời điểm đó.
Cập nhật: 29.10.2026
Kết nối VNP Realty