Đầu tư căn 2PN Norton Park: Bài toán dòng tiền 2026
Phân tích dòng tiền đầu tư căn 2PN Norton Park B1.4a: so sánh 3 phương án thanh toán, đợt bàn giao 1,91 tỷ và kịch bản cho thuê khi dùng vốn vay.
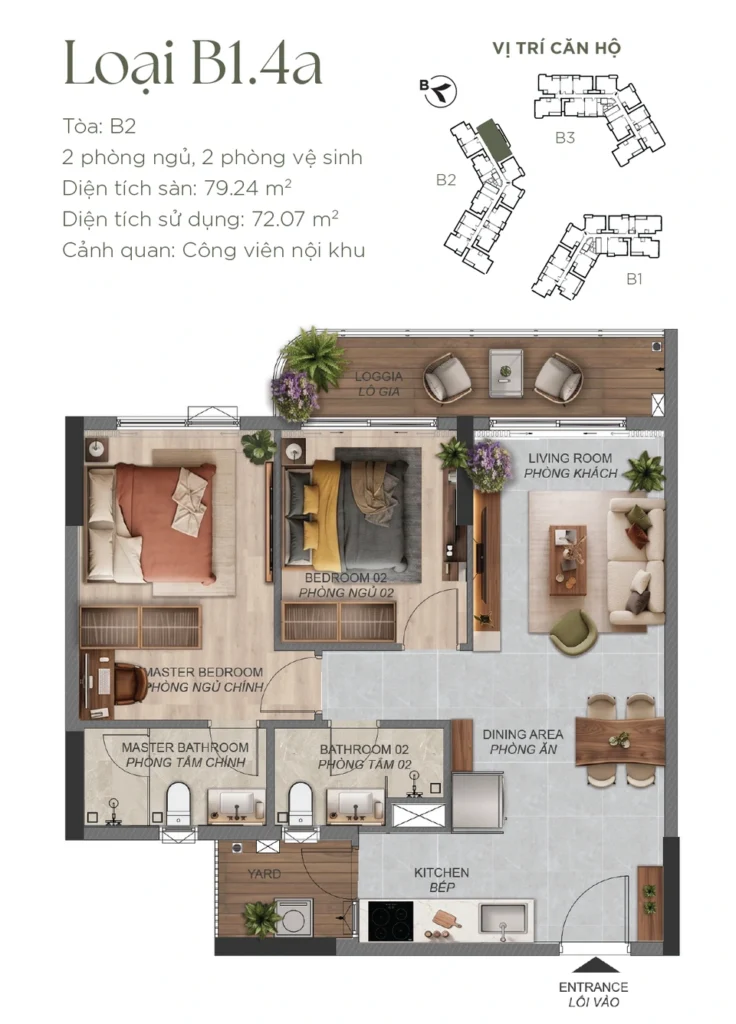
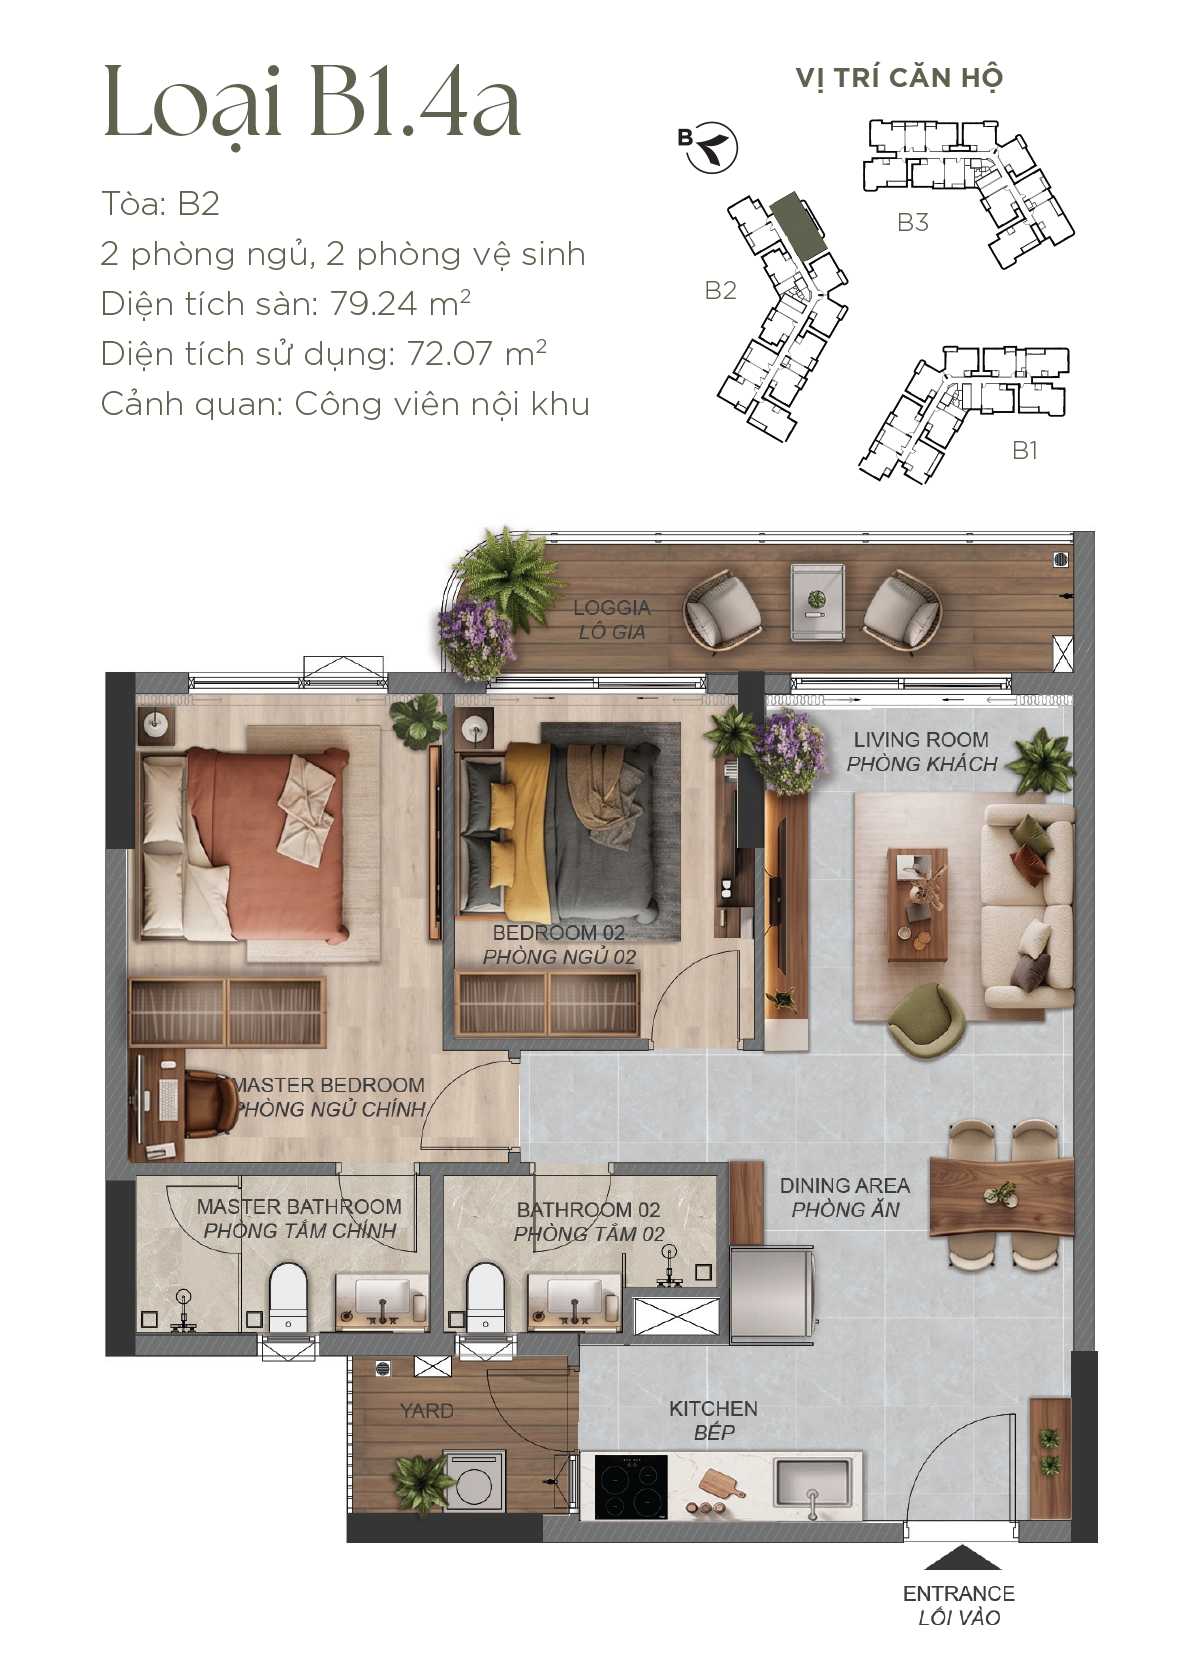
Dòng tiền đầu tư 2PN Norton Park cần được nhìn từ khả năng đóng tiền đến khi nhận nhà, trước khi tính đến thu nhập cho thuê. Với căn tiêu biểu B1.4a, giá trị hợp đồng tạm tính theo phương án chuẩn khoảng 5,47 tỷ đồng. Riêng đợt bàn giao đã cần gần 1,91 tỷ đồng. Trong khi đó, từ thời điểm ký giả định tháng 12/2026 đến mốc bàn giao dự kiến quý III/2029, căn hộ chưa tạo ra tiền thuê trong mô hình này.
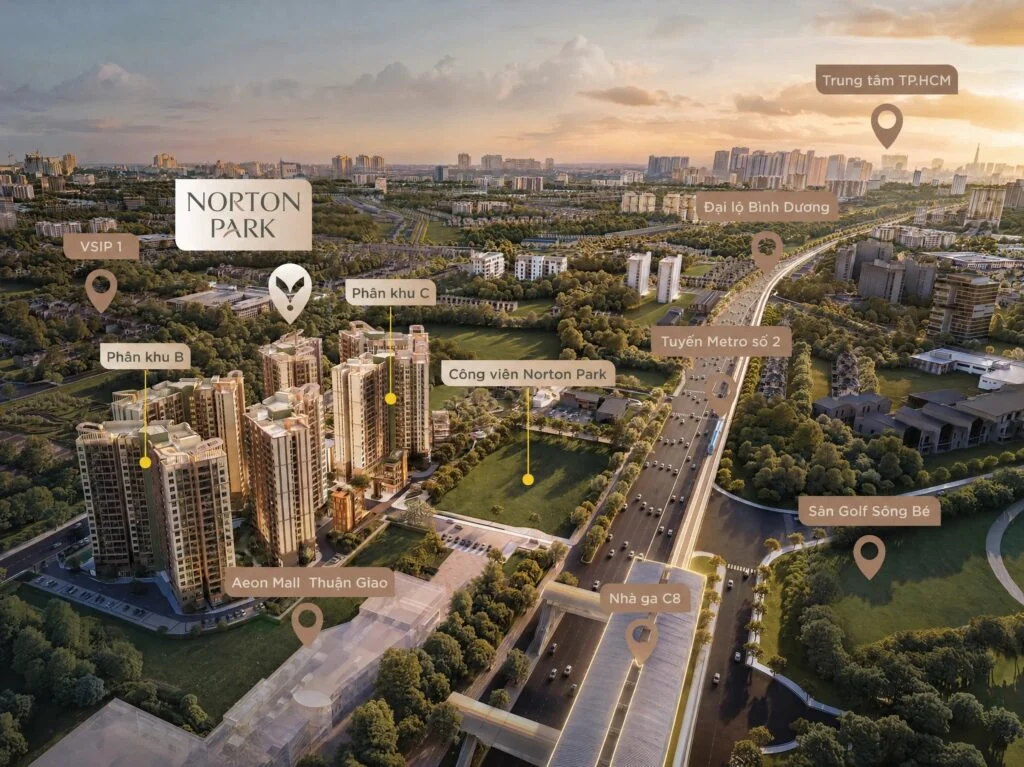
Bài viết đặt cùng một căn 2PN Norton Park vào ba phương án thanh toán để so sánh số vốn cần chuẩn bị, thời điểm tiền ra và sức chịu đựng nếu sử dụng đòn bẩy. Xem thêm thông tin dự án Norton Park tại Thuận Giao.
1. Căn 2PN Norton Park B1.4a và cơ sở tính giá
Căn 2PN B1.4a có diện tích tim tường 79,24 m² và diện tích thông thủy 72,07 m². Bài toán dùng diện tích tim tường nhân đơn giá giả định 66 triệu đồng/m²; không lấy diện tích thông thủy để nhân cùng đơn giá.
| Đầu vào | Giá trị minh họa |
|---|---|
| Giá trước VAT | 79,24 × 66 triệu = 5.229,84 triệu đồng |
| VAT giả định 10% trên toàn bộ giá trước thuế | 522,98 triệu đồng |
| Tổng trước chiết khấu | 5.752,82 triệu đồng, khoảng 5,75 tỷ |
| Sau chiết khấu chuẩn 5% | 5.465,18 triệu đồng, khoảng 5,47 tỷ |
| Sau chiết khấu nhanh 10% | 5.177,54 triệu đồng, khoảng 5,18 tỷ |
Để so sánh nhất quán, mô hình nhân tổng trước chiết khấu với 95% hoặc 90%. Đây là quy ước tính toán, không xác nhận cách xác định giá tính thuế hoặc thứ tự chiết khấu trong hợp đồng thực tế. Các khoản làm tròn được tính từ số gốc, nên cộng số hiển thị có thể chênh nhẹ.
Các con số dưới đây chưa phải tổng ngân sách sở hữu. Cần dự trù riêng kinh phí bảo trì theo hồ sơ áp dụng, nội thất, lệ phí, chi phí vay và chi phí vận hành; bài chưa cộng các khoản này do chưa có dữ liệu xác nhận.
2. So sánh dòng tiền đầu tư 2PN Norton Park qua ba phương án
| Phương án | Giá trị HĐMB tạm tính | Vốn và áp lực thanh toán |
|---|---|---|
| Thanh toán chuẩn, chiết khấu 5% | Khoảng 5,47 tỷ | Ký 15%: 819,8 triệu; các đợt tiếp theo 45%; bàn giao 35%: 1,91 tỷ; sổ hồng 5% |
| Thanh toán nhanh, chiết khấu 10% | Khoảng 5,18 tỷ | Trả 70% trong khoảng 9 tháng đầu, tương đương 3,62 tỷ |
| Ngân hàng hỗ trợ, chưa áp dụng thêm chiết khấu | Khoảng 5,75 tỷ | Vốn tự có 25%: 1,44 tỷ; vay 75%: 4,31 tỷ; ký 10%: 575,3 triệu |
Thanh toán chuẩn: chia nhỏ các đợt, vẫn cần quỹ nhận nhà
Phương án thanh toán chuẩn cho căn 2PN Norton Park giúp phân bổ tiền trong thời gian xây dựng. Tuy nhiên, mức đóng ban đầu khoảng 819,8 triệu đồng chỉ là điểm bắt đầu. Người mua phải có kế hoạch tích lũy cho cả 45% tiếp theo và đợt bàn giao 35%.
Thanh toán nhanh: tiết kiệm khoảng 287,6 triệu, đổi lại tiền ra sớm
Chênh lệch giữa hai phương án khoảng 287,6 triệu đồng, tính từ cùng giá gốc. Khoản tiết kiệm này đi cùng yêu cầu đưa khoảng 3,62 tỷ đồng vào căn hộ trong khoảng 9 tháng đầu. Cần so sánh với chi phí cơ hội của tiền và nhu cầu dự phòng, thay vì chỉ nhìn tỷ lệ chiết khấu cao hơn.
Ngân hàng hỗ trợ: phân biệt hạn mức vay và phần được hỗ trợ lãi
Theo đầu vào của bài toán, khách hàng dự kiến có 25% vốn tự có, tương đương 1.438,2 triệu đồng, và khoản vay 75%, tương đương 4.314,6 triệu đồng. Khoản ký 10%, khoảng 575,3 triệu đồng, nằm trong phần vốn tự có, không phải toàn bộ số tiền người mua cần chuẩn bị.
Chính sách minh họa nêu ngân hàng giải ngân 60% giá trị HĐMB và hỗ trợ lãi suất tối đa 10%/năm trên phần 60% này trong 24 tháng. Không đồng nhất khoản vay 75% với phần 60% được hỗ trợ. Phần chênh 15%, thời điểm giải ngân, thời điểm bắt đầu và kết thúc hỗ trợ, nghĩa vụ trả gốc và lãi ngoài phạm vi hỗ trợ cần được xác nhận bằng hồ sơ ngân hàng. Hỗ trợ 24 tháng cũng không có nghĩa được miễn lãi đến bàn giao năm 2029.
3. Lịch thanh toán 2PN Norton Park: lưu ý đợt bàn giao
Giả sử ký HĐMB tháng 12/2026 và các mốc sau ký không thay đổi, lịch minh họa như sau. Đơn vị: triệu đồng; tỷ lệ tính trên giá trị HĐMB chuẩn khoảng 5.465,18 triệu đồng.
| Mốc giả định | Tỷ lệ đợt | Tiền đợt | Lũy kế |
|---|---|---|---|
| Ký 12/2026 | 15% | 819,8 | 819,8 · 15% |
| 03/2027 · sau 3 tháng | 2% | 109,3 | 929,1 · 17% |
| 06/2027 · sau 6 tháng | 2% | 109,3 | 1.038,4 · 19% |
| 09/2027 · sau 9 tháng | 2% | 109,3 | 1.147,7 · 21% |
| 12/2027 · sau 12 tháng | 2% | 109,3 | 1.257,0 · 23% |
| 03/2028 · sau 15 tháng | 2% | 109,3 | 1.366,3 · 25% |
| 06/2028 · sau 18 tháng | 5% | 273,3 | 1.639,6 · 30% |
| 09/2028 · sau 21 tháng | 5% | 273,3 | 1.912,8 · 35% |
| 12/2028 · sau 24 tháng | 5% | 273,3 | 2.186,1 · 40% |
| 03/2029 · sau 27 tháng | 10% | 546,5 | 2.732,6 · 50% |
| 06/2029 · sau 30 tháng | 10% | 546,5 | 3.279,1 · 60% |
| Bàn giao dự kiến quý III/2029 | 35% | 1.912,8 | 5.191,9 · 95% |
| Nhận sổ hồng · chưa xác định ngày | 5% | 273,3 | 5.465,2 · 100% |
Năm đợt 2% đầu tiên, mỗi đợt khoảng 109,3 triệu đồng, dễ tạo cảm giác tiến độ nhẹ. Nhưng đến sau 30 tháng, số tiền đã đóng khoảng 3,28 tỷ đồng; khi bàn giao, phải chuẩn bị thêm gần 1,91 tỷ đồng. Đợt 35% là khoản thanh toán đơn lẻ lớn nhất trong lịch này.
Vì vậy, nên tách quỹ nhận nhà khỏi khoản tiền dành cho các đợt nhỏ. Nếu kế hoạch phụ thuộc vào bán một tài sản khác hoặc tái vay vào năm 2029, cần kiểm tra khả năng xoay vốn khi giao dịch chậm hoặc ngân hàng không giải ngân như dự tính. Các mốc tháng trong bảng là phép quy đổi từ giả định ký 12/2026, không phải lịch thu tiền chính thức.
4. Cho thuê 2PN Norton Park sau bàn giao 2029: kịch bản giả định
Từ 2026 đến bàn giao dự kiến năm 2029, mô hình chỉ ghi nhận tiền ra, chưa có thu nhập cho thuê. Nhận bàn giao cũng chưa đồng nghĩa có khách thuê ngay: còn thời gian hoàn thiện, trang bị nội thất và tìm khách.
Chưa có giá thuê căn 2PN Norton Park năm 2029 được xác minh. Ba mức 10, 13 và 16 triệu đồng/tháng dưới đây chỉ dùng để thử độ nhạy, không phải giá thuê thị trường được xác nhận, dự báo hoặc cam kết.
| Thuê giả định/tháng | Doanh thu đủ 12 tháng/năm | Lợi suất gộp trên HĐMB chuẩn |
|---|---|---|
| 10 triệu | 120 triệu | Khoảng 2,20%/năm |
| 13 triệu | 156 triệu | Khoảng 2,85%/năm |
| 16 triệu | 192 triệu | Khoảng 3,51%/năm |
Công thức: tiền thuê tháng × 12 ÷ 5.465,18 triệu đồng. Đây là lợi suất gộp trên giá trị hợp đồng, chưa trừ trống phòng, môi giới, bảo trì, nội thất, thuế và các chi phí do chủ nhà chịu; cũng chưa tính chi phí vốn. Lợi suất trên tổng tiền thực bỏ ra sẽ khác.
Ví dụ, nếu kịch bản 13 triệu đồng/tháng chỉ cho thuê được 11 tháng, doanh thu còn 143 triệu đồng/năm và tỷ lệ doanh thu trên HĐMB giảm còn khoảng 2,62%, trước mọi chi phí. Thử thêm tình huống trống phòng giúp kế hoạch bớt phụ thuộc vào giả định khai thác đủ quanh năm.
5. Vay 4,31 tỷ: tiền thuê có đủ trả ngân hàng?
Giả sử dư nợ 4.314,6 triệu đồng, lãi suất cố định 10%/năm trong toàn bộ thời gian tính và kỳ hạn 20 năm, khoản trả góp đều cả gốc lẫn lãi là khoảng 41,6 triệu đồng/tháng. Phép tính dùng lãi suất tháng bằng 10% ÷ 12 và 240 kỳ thanh toán; đây không phải báo giá khoản vay hay lịch trả nợ được ngân hàng phê duyệt.
| Tiền thuê giả định | Trả vay/tháng | Cần bù thêm/tháng, trước chi phí |
|---|---|---|
| 10 triệu | 41,6 triệu | Khoảng 31,6 triệu |
| 13 triệu | 41,6 triệu | Khoảng 28,6 triệu |
| 16 triệu | 41,6 triệu | Khoảng 25,6 triệu |
Bảng lợi suất ở phần trước dùng HĐMB chuẩn để làm mốc so sánh tài sản; bảng trả vay này dùng khoản vay của phương án ngân hàng. Không ghép chiết khấu chuẩn 5% vào phương án vay khi chưa có xác nhận được kết hợp.
Với cả ba mức thuê minh họa, tiền thuê thấp hơn đáng kể nghĩa vụ trả vay. Phần gốc trả ngân hàng góp phần giảm dư nợ nhưng vẫn là tiền phải chi hằng tháng. Nếu khoản vay thực tế áp dụng gốc đều, lãi giảm dần, lãi thả nổi hoặc thời gian ân hạn, dòng tiền sẽ khác. Cần lập lại bảng theo điều kiện hợp đồng, nhất là sau khi hết hỗ trợ lãi suất.
6. So sánh căn 2PN Norton Park B6.1a và B5.1a
Nếu mức vốn của căn 2PN Norton Park B1.4a tạo áp lực, có thể đưa các mã 2PN nhỏ hơn vào danh sách so sánh. Bảng dưới dùng giá trị HĐMB chuẩn sau chiết khấu 5% được cung cấp cho bài toán; chưa xác nhận giá bán từng căn hoặc tình trạng còn hàng.
| Mã 2PN | HĐMB chuẩn tạm tính | Ký 15% minh họa | Bàn giao 35% minh họa |
|---|---|---|---|
| B1.4a | 5,47 tỷ | 819,8 triệu | 1.912,8 triệu |
| B6.1a | 4,96 tỷ | 744 triệu | 1.736 triệu |
| B5.1a | 4,58 tỷ | 687 triệu | 1.603 triệu |
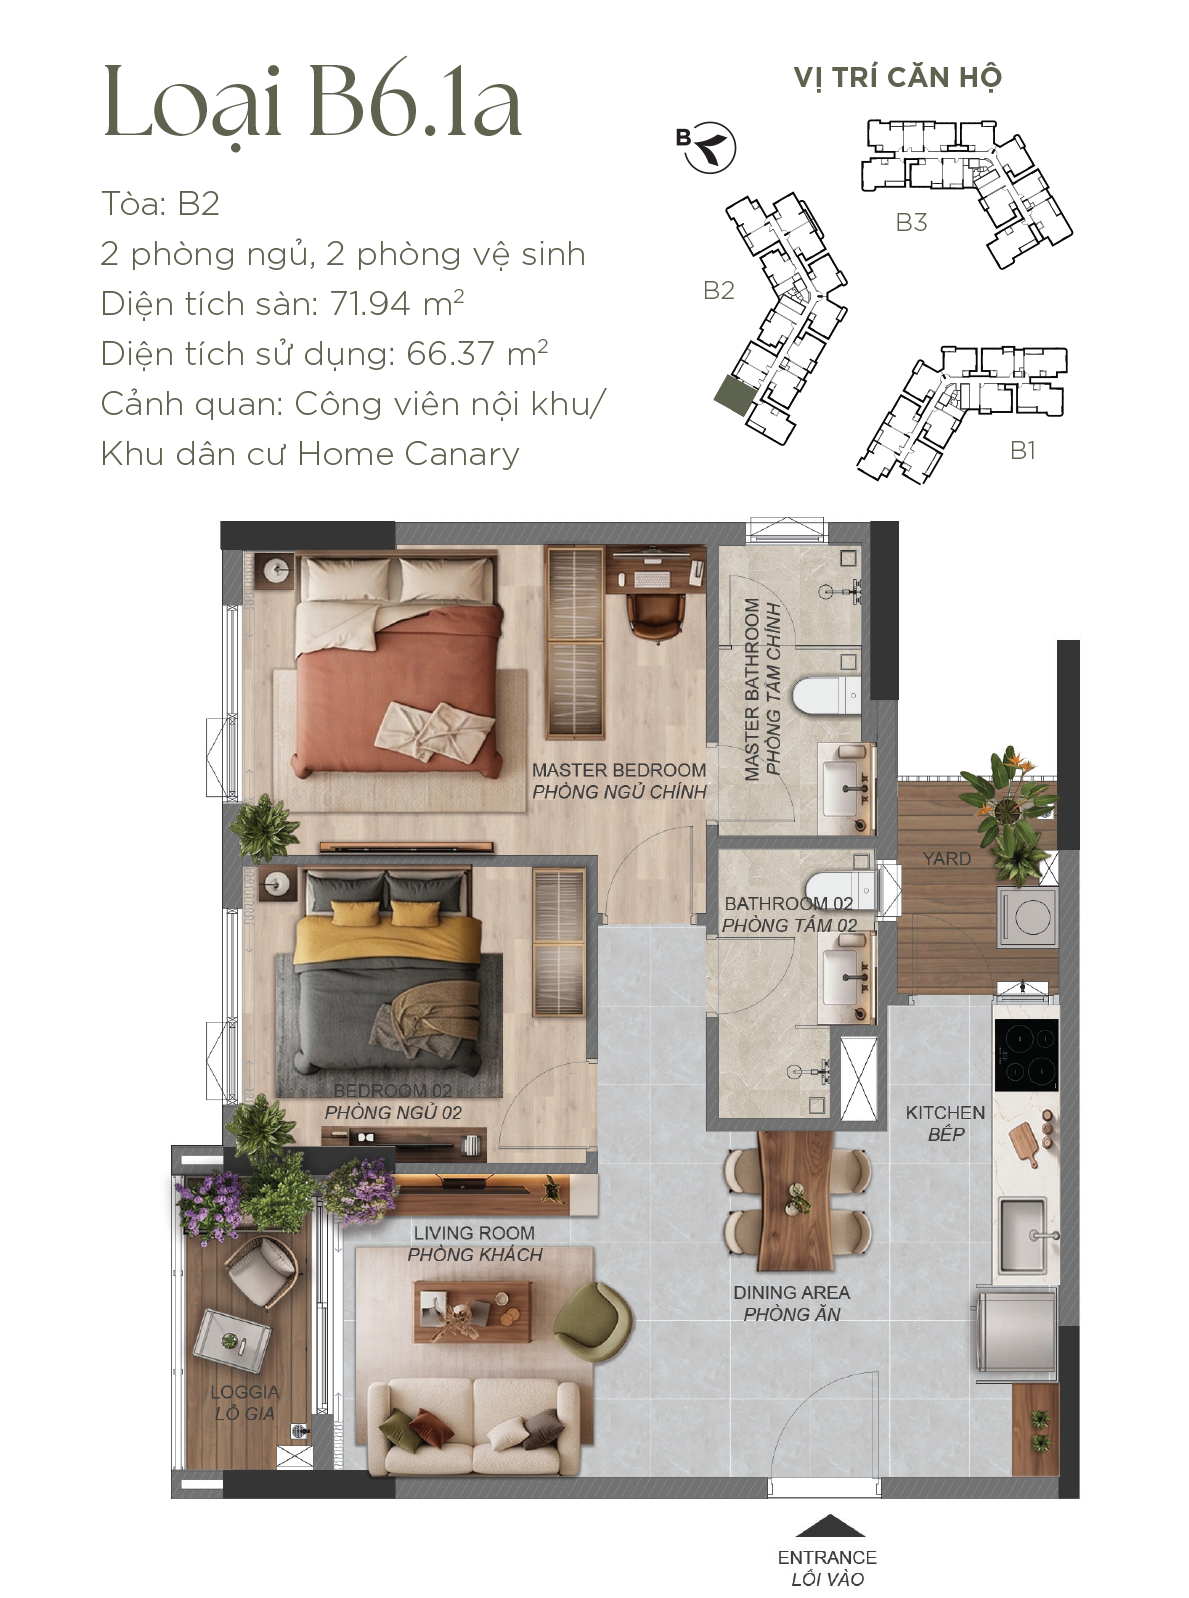
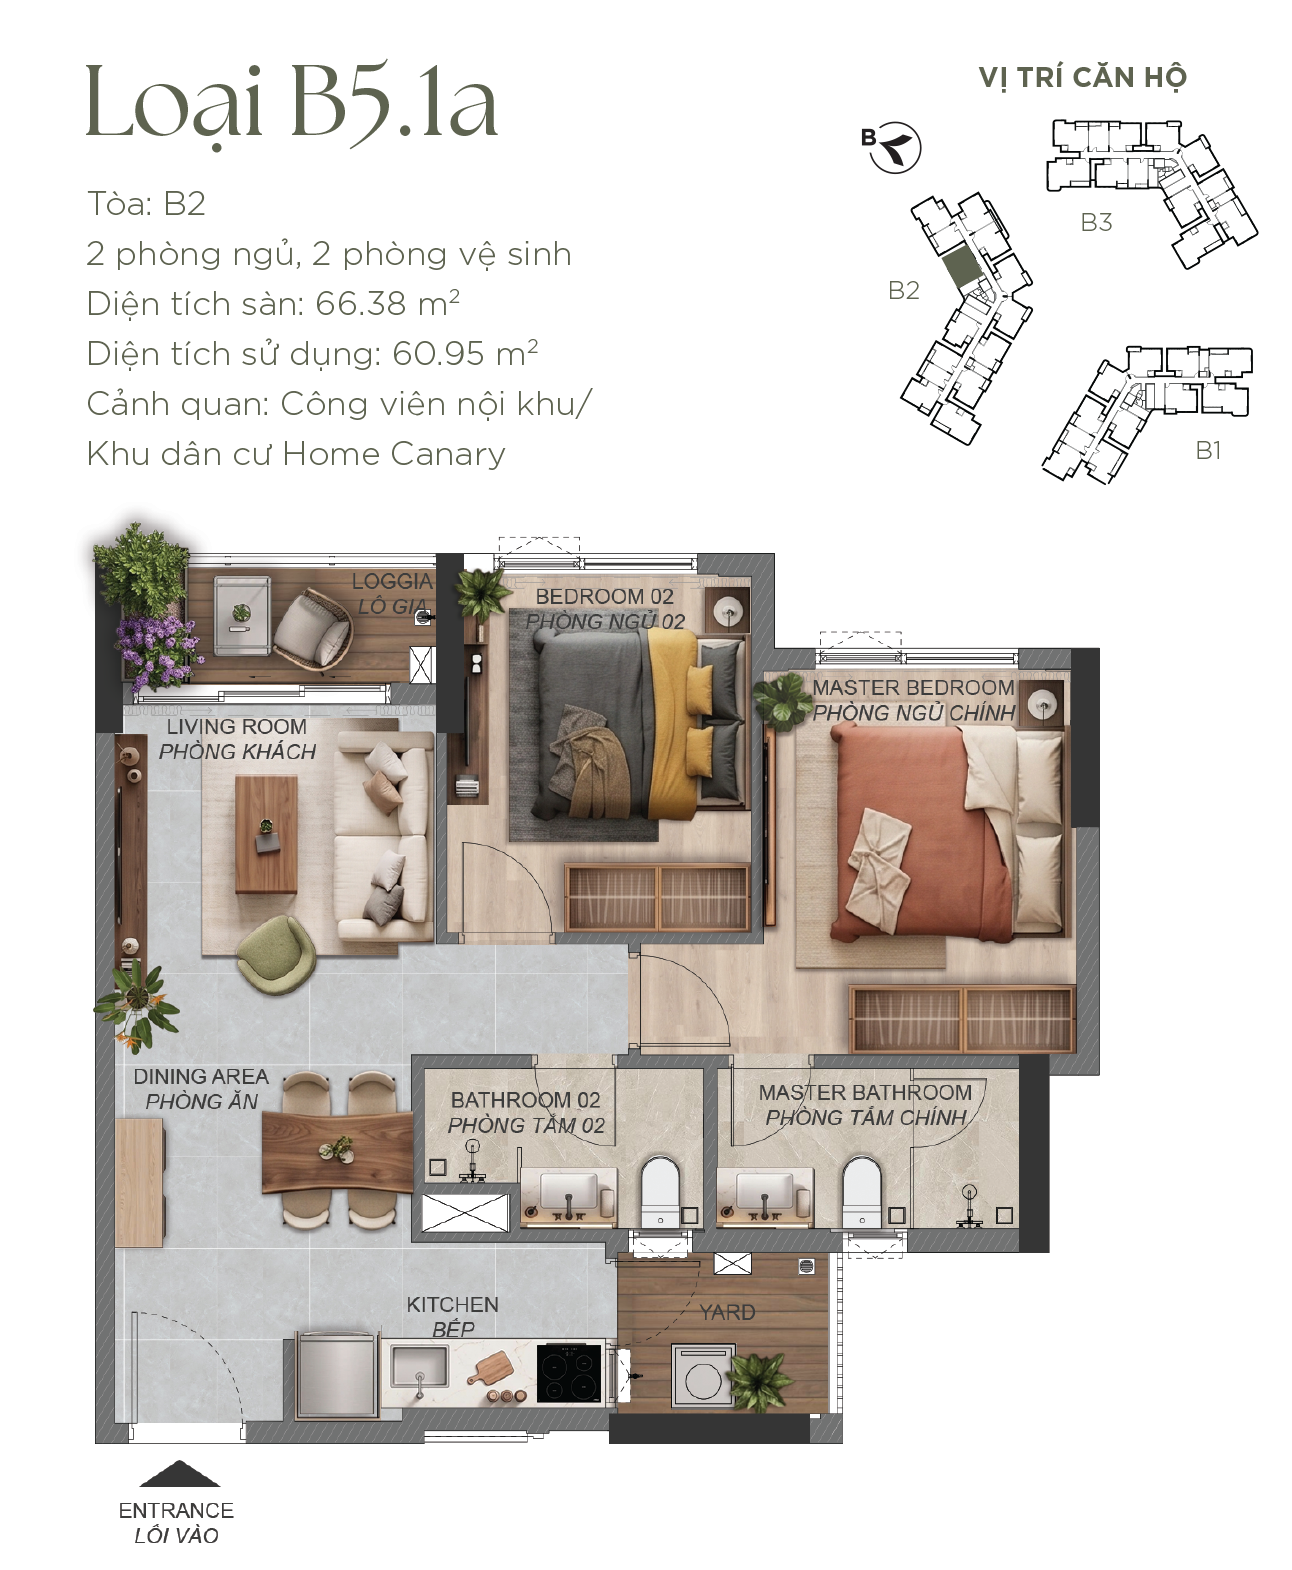
Hai dòng căn nhỏ hơn được tính trên giá trị đã làm tròn, với giả định cùng lịch chuẩn. Tổng ngân sách thấp hơn giúp giảm tiền đóng theo từng đợt, nhưng vẫn cần xem diện tích, bố trí, tầng, hướng và khả năng sử dụng. Không mặc định các căn này có cùng mức thuê với B1.4a.
7. Kết luận: kiểm tra sức giữ vốn trước khi kỳ vọng tăng giá
Bài toán dòng tiền đầu tư 2PN Norton Park ở đây không cho thấy dòng tiền dương ngay từ tiền thuê nếu vay ở mức minh họa 75%. Điểm cần cân nhắc là khả năng đóng tiền xuyên suốt giai đoạn xây dựng, vượt qua đợt bàn giao và tiếp tục bù dòng tiền nếu sử dụng vay.
Kỳ vọng lợi nhuận khi đó phụ thuộc đáng kể vào thay đổi giá trị vốn khi nắm giữ hoặc bán lại. Tăng giá không được bảo đảm; giá có thể đi ngang hoặc giảm, còn chi phí lãi vay, giao dịch và thời gian chờ bán có thể làm giảm kết quả đầu tư. Bài chưa giả định tỷ lệ tăng giá hay tính lợi nhuận bán lại vì chưa có căn cứ để xác nhận.
- Chuẩn bị được tiền ký HĐMB và từng đợt đến 60%, không cần dựa vào tiền thuê trước bàn giao.
- Có nguồn tiền cụ thể cho đợt 35% khi nhận nhà, cộng ngân sách hoàn thiện và các khoản ngoài HĐMB.
- Nếu vay, chịu được khoản bù hằng tháng và tình huống lãi suất tăng hoặc căn hộ trống phòng.
- Đối chiếu giá, điều kiện chiết khấu và lịch giải ngân bằng văn bản trước khi quyết định.
Mức “chiết khấu lên đến 14%” không được tự động cộng thêm vào chiết khấu chuẩn, nhanh hoặc phương án hỗ trợ ngân hàng. Chỉ đưa ưu đãi vào bảng tính khi xác nhận được điều kiện và khả năng kết hợp.
Nhận tư vấn phương án tài chính căn 2PN Norton Park
Bạn có thể đăng ký tư vấn Norton Park để đối chiếu mã căn, thông tin giá và phương án thanh toán tại thời điểm làm việc. Khi trao đổi, nên nêu ngân sách tự có, khoản có thể bổ sung mỗi quý và giới hạn trả nợ hằng tháng để lập bảng phù hợp với khả năng tài chính.
VNP Realty cung cấp thông tin, tư vấn và môi giới; không phải chủ đầu tư. Hotline 0944 666 134 · Email info@vnprealty.com.
Đây là nhận định theo thị trường, không phải lời kêu gọi đầu tư. Lợi nhuận còn phụ thuộc vào thị trường và chính sách tại thời điểm đó.
Cập nhật: 28.10.2026
Kết nối VNP Realty